
티스토리 뷰
목차
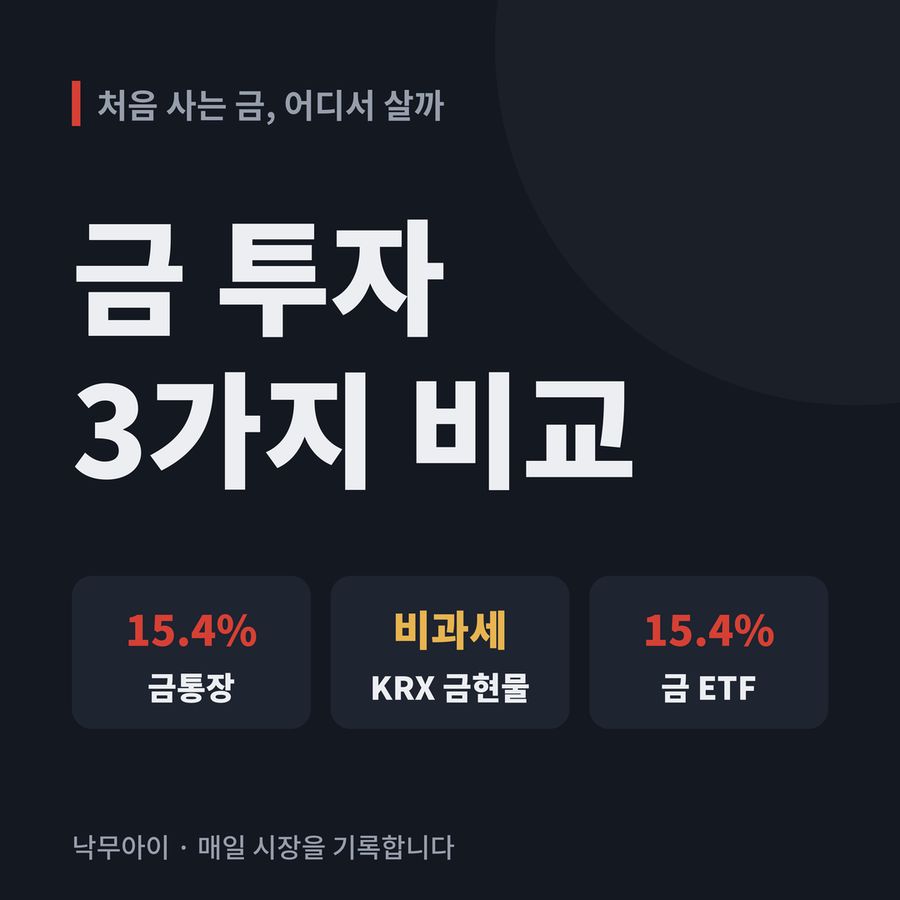
골드뱅킹으로 번 돈에 배당소득세 15.4%가 붙는다는 사실, 저는 이번에 처음 알았습니다. 통장이라는 이름 때문에 예금처럼 편한 상품인 줄만 알았는데, 찾아보니 매매차익에 고스란히 과세가 됩니다. 금 투자를 처음 알아보는 분이라면 방법보다 세금부터 짚어야 한다는 걸 이 글을 쓰면서 확실히 깨달았습니다.
골드뱅킹, 생각보다 손에 덜 남는 이유
저는 금 투자를 한 번도 해 본 적이 없습니다. 금이라고 하면 15년 전쯤 돌반지를 사 본 게 전부입니다. 그때는 투자라는 개념이 전혀 없었고, 그냥 선물로 사는 물건이라고만 생각했습니다. 이번에 금 투자 방법을 정리하면서 처음으로 자세히 들여다봤습니다.
가장 먼저 눈에 들어온 게 골드뱅킹이었습니다. KB 골드뱅킹, 신한 골드리슈처럼 은행에서 금통장을 개설하면 입금 금액만큼 0.01g 단위로 금이 적립되는 구조입니다. 1g에 20만 원이라면 10만 원을 넣으면 0.5g이 쌓이는 식입니다. 접근성은 가장 좋습니다. 은행 앱 하나면 됩니다.
그런데 솔직히 이건 예상 밖이었습니다. 골드뱅킹은 매매차익에 배당소득세(Dividend Income Tax) 15.4%를 부과합니다. 배당소득세란 주식 배당금이나 금융상품 수익에 매기는 세금으로, 금융소득종합과세 대상에도 합산됩니다. 1년에 금융소득이 2천만 원을 넘으면 다른 소득과 합산해 더 높은 세율을 적용받을 수 있습니다. 수수료도 은행마다 조금 다르지만 1% 내외로 ETF보다 훨씬 비쌉니다. 매수할 때, 매도할 때 모두 수수료가 나갑니다.
100g 이상이면 실물 인출도 가능하지만, 그때는 부가가치세(VAT) 10%와 별도 인출 수수료까지 붙습니다. 편한 만큼 비용이 따라옵니다.
금값이 왜 이렇게 오르는지 배경이 궁금하다면 금값과 달러 불안 (중앙은행 매입, 달러패권, 비트코인) 글을 먼저 보셔도 좋습니다.
KRX금현물 vs 금ETF, 세금이 갈린다
제가 이번에 가장 놀란 부분은 한국거래소(KRX)에 금을 사고파는 시장이 따로 있다는 사실이었습니다. 증권사 계좌에서 주식처럼 1g 단위로 거래할 수 있고, 평일 오전 9시부터 오후 3시 30분까지 직접 매매합니다. 주식 계좌가 있어도 금현물 계좌는 따로 만들어야 합니다. 그리고 매매차익에 세금이 없습니다. 수수료도 증권사마다 다르지만 0.2~0.3% 수준으로 골드뱅킹보다 훨씬 낮습니다.
KRX 금 현물이 이렇게 유리한데 왜 다들 ETF를 이야기할까 싶었는데, 연금 계좌 때문이었습니다. KRX 금 현물은 연금저축펀드나 IRP 같은 연금 계좌에 담을 수 없습니다. 연금 계좌에서는 ETF만 매수할 수 있습니다.
금 ETF는 크게 두 종류로 나뉩니다. 국내 금 현물 가격을 따라가는 종목과 국제 금 선물 가격을 따라가는 종목입니다. 순자산이 큰 편인 ACE KRX금현물 ETF와 TIGER KRX금현물 ETF는 국내 금 현물 가격에 연동되고, KODEX 골드선물(H) ETF와 TIGER 골드선물(H) ETF는 국제 금 선물 가격에 연동됩니다.
수익률 차이도 컸습니다. 참고한 영상의 촬영 시점 기준으로 최근 3개월 동안 국내 금 현물 연동 ETF는 약 35%, 골드선물 ETF는 약 17% 수익이 났습니다. 같은 금인데 두 배 가까이 차이가 났습니다. 이 차이는 크게 세 가지에서 옵니다.
- 롤오버 비용(Roll-over Cost): 선물 ETF는 만기가 다가온 선물 계약을 다음 계약으로 교체할 때마다 비용이 발생합니다. 이 비용이 장기적으로 수익률을 갉아먹습니다.
- 환율 영향: 골드선물(H) ETF는 환헤지 상품이라 환율 영향을 거의 받지 않습니다. 반대로 현물 ETF는 환헤지가 되어 있지 않아, 원달러 환율이 오르면 그만큼 수익이 커지고 내리면 줄어듭니다.
- 김치 프리미엄: 국내 금 수요가 급증하면 국내 금 가격이 국제 금 가격보다 일시적으로 비싸게 거래됩니다. 이를 김치 프리미엄이라고 부릅니다. 과열 시기에는 10% 이상 프리미엄이 붙기도 합니다.
김치 프리미엄이 10% 붙은 시점에 KRX 금 현물 ETF를 매수하면, 국제 금 가격보다 10% 비싸게 시작하는 셈입니다. 올라서 좋아 보이는 수익률 이면에는 이미 비싸게 들어갔다는 리스크가 숨어 있습니다. 처음 알아보는 입장에서 가장 조심해야 할 부분이라고 느꼈습니다.
ETF의 세금 구조도 확인해야 합니다. 일반 계좌에서 국내 상장 금 ETF 매매차익은 배당소득세 15.4%가 붙고 금융소득종합과세에 합산됩니다(출처: KB의 생각 - 금 투자 방법에 따른 세금). 하지만 연금저축펀드나 IRP 같은 연금 계좌에서 ETF를 매수하면 지금 당장 세금을 내지 않고, 나중에 연금을 받을 때 3.3~5.5% 연금소득세만 냅니다. 과세이연(Tax Deferral) 효과가 상당합니다. 과세이연이란 세금 납부 시점을 미래로 늦추는 것으로, 그 기간 동안 세금으로 낼 돈까지 계속 운용할 수 있어 복리 효과가 커집니다.
처음 시작하는 사람이 먼저 정해야 할 것
금 투자를 다룬 여러 영상을 보면 "지금도 늦지 않았다", "장기적으로는 계속 오른다"는 말이 자주 나옵니다. 그 말이 틀렸다고 보기는 어렵습니다. 하지만 2013년에는 금값이 한 해에 28% 가까이 하락하며 이후 3년 넘게 제자리걸음을 했습니다. 이자도 배당도 없는 자산인 만큼, 기다리는 동안 손에 쥐는 현금 흐름은 없습니다.
저처럼 금을 처음 알아보는 입장에서 느낀 건, 어느 방법이 제일 좋은지를 따지기 전에 얼마를 얼마나 오래 묶어둘 수 있는지부터 정해야 한다는 점이었습니다. 이걸 먼저 정하지 않으면 김치 프리미엄이 10% 붙은 시점에 목돈을 넣는 실수를 하기 쉽습니다.
제가 정리한 기준은 이렇습니다. 실물로 찾을 생각이 없고 세금을 줄이고 싶다면 KRX 금 현물이 가장 효율적입니다. 연금 계좌에서 장기 투자하고 싶다면 ETF를 선택해야 하는데, 김치 프리미엄이 과열된 시기에는 국제 금 가격을 따르는 ETF부터 살펴보고, 프리미엄이 가라앉으면 국내 금 현물 ETF를 적립식으로 담아가는 방식이 현실적으로 보입니다. 연금저축 계좌는 납입액에 대해 세액공제(최대 16.5%)도 받을 수 있습니다.
금은 S&P500 같은 주식 자산의 대안이 아니라, 자산의 10~20% 범위 안에서 인플레이션 헤지(Inflation Hedge) 역할을 하는 자산으로 보는 게 맞다고 생각합니다. 인플레이션 헤지란 화폐 가치 하락으로부터 자산 가치를 지키는 수단을 의미합니다. 주인공이 아니라 포트폴리오의 방어막이라는 개념입니다. 이 시각으로 접근하면 지금이 고점이냐 아니냐는 생각보다 덜 중요한 문제가 됩니다.
자주 묻는 질문
Q. 골드뱅킹이랑 KRX 금 현물이랑 뭐가 다른가요?
A. 가장 큰 차이는 세금과 거래 방식입니다. 골드뱅킹은 은행에서 입금한 금액만큼 금이 적립되고, 매매차익에 15.4% 배당소득세가 붙습니다. KRX 금 현물은 증권사 계좌에서 주식처럼 직접 사고팔며 매매차익에 세금이 없습니다. 수수료도 KRX 금 현물이 훨씬 저렴합니다. 실물로 찾지 않을 생각이라면 세금·수수료 양면에서 KRX 금 현물이 유리합니다.
Q. 연금저축펀드에서 금 투자하려면 어떤 ETF를 사야 하나요?
A. 연금 계좌에서는 KRX 금 현물 직접 매수가 불가능하고 ETF만 담을 수 있습니다. 국내 금 가격을 따르는 ACE KRX금현물 ETF나 TIGER KRX금현물 ETF, 국제 금 선물을 따르는 KODEX 골드선물(H) ETF 등이 있습니다. 김치 프리미엄이 높을 때는 국제 금 가격을 따르는 ETF부터 살펴보고, 프리미엄이 낮아지면 국내 금 현물 ETF를 적립식으로 담아가는 방식을 생각해 볼 수 있습니다.
Q. 김치 프리미엄이 뭔가요? 얼마나 신경 써야 하나요?
A. 김치 프리미엄은 국내 금 수요가 급증할 때 국내 금 가격이 국제 금 가격보다 비싸게 거래되는 현상입니다. 과열 시기에는 10% 이상 붙기도 하는데, 이 시점에 국내 금 현물 연동 ETF를 매수하면 국제 시세보다 10% 비싼 가격에 들어가는 셈입니다. 한 번에 목돈을 넣을 때는 꼭 확인해야 할 변수이고, 오랜 기간 나눠서 사는 적립식이라면 한 시점의 프리미엄 영향은 상대적으로 작아집니다.
Q. 금 ETF 실물 인출 되나요?
A. ETF는 실물 인출이 불가능합니다. 실물 금을 직접 받고 싶다면 골드뱅킹(100g 이상)이나 KRX 금 현물을 통해야 합니다. 단, 두 경우 모두 실물 인출 시 부가가치세(VAT) 10%와 별도 인출 수수료가 추가로 발생합니다. 실물 보유 자체에 뿌듯함이 있을 수 있지만, 비용이 상당합니다.
Q. 지금 금값이 고점인데 그냥 안 사는 게 낫지 않나요?
A. 타이밍을 맞추는 건 전문가도 어렵습니다. 다만 목돈을 한 번에 넣는 것과 매달 일정 금액을 적립식으로 나눠 넣는 건 리스크가 다릅니다. 금이 인플레이션 헤지 자산으로서 자산의 일부를 지키는 역할을 한다고 본다면, 고점 여부보다 얼마나 오래, 얼마나 나눠서 넣을 수 있는지를 먼저 따지는 게 순서라고 생각합니다.
결론
이번에 정리하면서 제 출발점은 단순했습니다. '금에 투자하는 방법이 어떻게 다를까?' 그 한 줄이었습니다. 그런데 파고들수록 세금, 수수료, 계좌 종류, 김치 프리미엄, 환헤지 여부까지 따져야 할 것이 생각보다 많았습니다.
정리하면 이렇습니다. 실물로 찾을 생각 없이 세금을 아끼고 싶다면 KRX 금 현물이 가장 효율적입니다. 장기 투자 목적이고 연금 계좌를 활용할 수 있다면 ETF가 맞고, 과세이연과 세액공제 혜택까지 더하면 일반 계좌보다 유리합니다. 다만 금은 어디까지나 자산 일부를 지키는 역할이지, 수익률을 극대화하는 주력 자산은 아니라는 점을 잊지 않는 게 중요합니다.
저는 주식을 했다가 다 정리하고 지금은 CMA 계좌 하나만 남아 있는 상태입니다. 저처럼 계좌가 단출한 사람이라면 금을 어디서 살지보다, 금을 담을 계좌가 연금 계좌인지 일반 계좌인지부터 따져 보는 게 먼저라고 생각합니다.
참고: 금투자 3가지 방법 / 골드뱅킹, KRX금현물, ETF / 연금계좌에 담을 ETF (연금 이야기 수작가) | ETF보다 유리한 금 투자 방법? 세금 없이 투자하는 법 (경제시그널, 2025.09.05) | 골드바·금통장·KRX·ETF·채굴주…금 투자법 총정리 (한경 코리아마켓) | 금 투자 방법에 따른 세금 (KB의 생각)