
티스토리 뷰
목차
솔직히 저는 반도체 뉴스를 그냥 흘려들었습니다. 나스닥이 빠진 날 반도체만 3% 넘게 올랐다는 소식을 처음 봤을 때도 그러려니 했어요. 그런데 밀린 업무를 AI에 맡겨보다가 20분 만에 반나절 치 일이 끝나는 걸 직접 경험하고 나서야, 이 흐름이 제 책상 위 이야기라는 게 실감됐습니다.
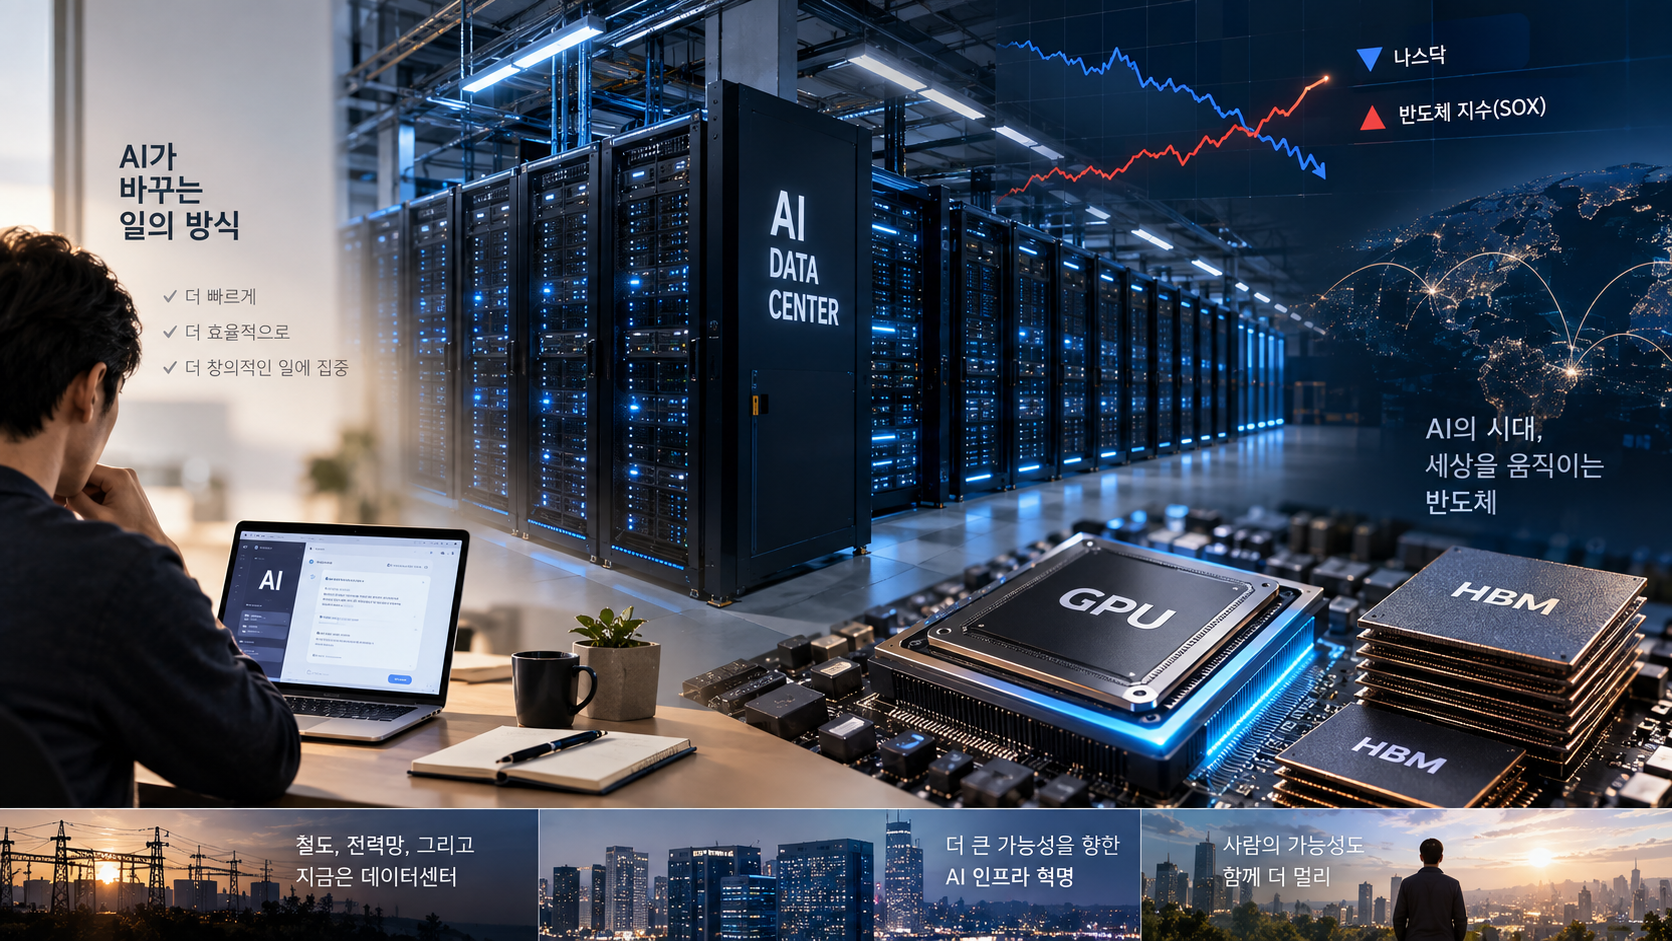
데이터센터가 돈을 빨아들이는 구조, 알고 계셨습니까?
3대 지수가 일제히 하락한 날, 반도체 지수(SOX)만 3.3% 이상 오른 적이 있습니다. 여기서 SOX란 필라델피아 반도체 지수를 뜻하는데, 엔비디아·AMD·마이크론 같은 주요 반도체 기업들의 주가를 하나로 묶어 보여주는 지표입니다. 빅테크가 무너지는 날에도 반도체만 올랐다는 건, 시장이 뭔가를 따로 보고 있다는 신호 아닐까요?
그 이유를 추적해 들어가면 결국 데이터센터로 귀결됩니다. AI 시대의 핵심 인프라는 데이터센터이고, 그 안을 채우는 GPU와 HBM(고대역폭 메모리) 수요가 폭발적으로 늘고 있기 때문입니다. HBM이란 일반 D램보다 데이터 전송 속도를 수십 배 끌어올린 고성능 메모리로, AI 연산에 필수적인 부품입니다. 제가 직접 관련 리포트를 찾아봤을 때, 글로벌 데이터센터 투자 규모가 2025년까지 연평균 두 자릿수 성장을 이어갈 것이라는 전망이 반복해서 등장했습니다(출처: IDC).
철도가 물류 혁명을 만들었고, 전력망이 산업화를 뒷받침했듯이, 지금 데이터센터는 AI 인프라 혁명의 핵심 뼈대입니다. 중요한 건 이 인프라를 누가 깔든 GPU와 HBM을 사야 한다는 점입니다. 고등어 값이 올라도 팔리는 것처럼, 반도체는 비싸도 사야 하는 병목 자원이 된 셈이죠. 제 경험상 이런 구조적 수요는 단기 지수 흐름보다 훨씬 오래갑니다.
- AI 인프라의 핵심 병목은 초기 GPU에서 이제 HBM(고대역폭 메모리)으로 이동 중
- 데이터센터 수요가 살아있는 한, 반도체 업체의 수익은 구조적으로 뒷받침됨
- 빅테크 하락과 반도체 상승의 엇갈림은 시장이 인프라 수혜주를 따로 평가하기 시작했다는 신호
금리가 올라도 투자가 멈추지 않는 이유, 궁금하지 않으셨나요?
비농업 고용지수가 16만 2,000명 증가로 발표된 날, 시장은 바로 반응했습니다. 연준(Fed)의 두 가지 책무인 완전 고용과 물가 안정 가운데 고용이 탄탄하다면, 금리를 낮출 이유가 줄어드는 겁니다. 물가가 여전히 높은 상황에서 고용마저 뜨거우면 오히려 금리를 올릴 명분이 생기죠. 그래서 그날 나스닥과 다우존스가 동반 하락한 건 나름 논리적인 반응이었습니다.
그런데 여기서 제가 흥미롭게 본 시각이 있습니다. 금리를 10년 시계열로 보면 지금은 분명 높은 수준입니다. 2020년 코로나 직후 제로 금리와 비교하면 더욱 그렇죠. 하지만 30~40년짜리 장기 시계열로 펼쳐보면, 지금 금리는 역사적 평균에 가깝다는 시각도 있습니다. 잭슨홀 연설에서 케빈 워시 전 연준 이사가 "과잉저축의 시대가 끝나고 대투자의 시대가 왔다"라고 언급한 것도 이 맥락입니다(출처: 연방준비제도). 여기서 과잉저축의 시대란, 중국이 WTO 편입 이후 수출로 번 달러로 미국 국채를 대량 매입하면서 글로벌 금리를 인위적으로 낮게 눌러온 시기를 말합니다.
솔직히 이건 예상 밖이었습니다. 금리 인상이 투자 억제라는 단순 공식 말고, 투자 확장 시대 자체가 금리를 끌어올리는 원인일 수 있다는 역방향 논리 말이죠. 다만 저는 이 시각을 그대로 받아들이진 않습니다. 부채 비중이 큰 신규 데이터센터 사업자, 이른바 네오 클라우드 업체들에게 지금의 금리는 체감이 전혀 다를 수 있기 때문입니다. CPI(소비자물가지수)가 헤드라인 기준 3.4%대로 떨어졌다고는 해도, 강경파는 여전히 제약적 통화 정책이 필요하다고 주장합니다. 과연 연준이 어느 쪽 손을 들어줄지는 앞으로 나올 CPI와 PPI 수치가 방향을 잡아줄 것입니다.
AI가 내 일을 대신하기 시작했다면, 노동생산성은 어떻게 달라질까요?
엑셀이 나오기 전, 주판과 전자계산기로 하던 작업을 수십 명이 나눠했습니다. 엑셀 하나로 그 일을 혼자 30분 안에 처리하는 시대가 됐죠. 제가 최근에 흩어진 엑셀 자료 정리와 보고서 초안 작업을 LLM(대형 언어 모델)에 맡겨봤는데, LLM이란 방대한 텍스트 데이터를 학습해 자연어로 대화하고 문서를 생성하는 AI 모델을 뜻합니다. 예전 같으면 엉뚱한 결과가 나왔을 텐데, 이번엔 제 의도를 정확히 짚어 결과물을 내놓았습니다. 반나절 걸릴 일이 20분 만에 끝났습니다.
에이전틱 AI라는 말도 눈에 들어왔습니다. 에이전틱 AI란 사람이 지시하지 않아도 스스로 목표를 세우고, 웹사이트에 접속하거나 앱을 조작하는 등 여러 단계의 작업을 자율적으로 수행하는 AI를 말합니다. 실제로 복잡한 서비스 해지 과정을 AI가 사이트에 직접 접속해 처음부터 끝까지 처리했다는 사례를 접하고, 저는 감탄과 동시에 묘한 불안을 느꼈습니다. 이 정도면 제가 하는 일의 상당 부분이 대체될 수 있겠다는 생각 때문이었죠.
노동생산성이 올라간다는 건, 다섯 명이 하던 일을 한 명이 하게 된다는 뜻이기도 합니다. 사무직 노동자에게는 이게 기회이기도 하고 위협이기도 합니다. 제 경우엔 이 도구를 빨리 손에 익힌 쪽이 결국 살아남겠다는 쪽으로 판단이 기울었습니다. AI 인프라에 수조 원이 쏟아지는 배경을 이해하고 나니, 뉴스가 달라 보이기 시작했습니다.
자주 묻는 질문
Q. 나스닥이 빠진 날 반도체만 오른 이유가 뭔가요?
A. 고용 지표 호조로 금리 인상 우려가 커지면서 일반 기술주와 빅테크는 눌렸지만, 반도체는 AI 데이터센터 수요라는 구조적 수혜를 따로 인정받았기 때문입니다. 이미 많이 빠진 낙폭 과대 요인도 겹쳐 상승폭이 도드라졌습니다. 시장이 단기 금리 변수와 장기 인프라 수혜를 분리해서 보기 시작했다고 볼 수 있을까요?
Q. HBM이 왜 갑자기 이렇게 중요해진 건가요?
A. AI 연산은 데이터를 GPU로 쉼 없이 넘겨야 하는데, 일반 D램으로는 속도가 따라가지 못합니다. HBM은 메모리를 수직으로 쌓아 전송 대역폭을 획기적으로 넓힌 구조입니다. GPU 공급이 어느 정도 풀리자, 다음 병목이 HBM으로 넘어온 것이 지금의 상황입니다.
Q. 금리가 오르면 데이터센터 투자도 줄어드는 것 아닌가요?
A. 빅테크 중심의 대형 데이터센터는 자체 현금 흐름이 탄탄해 금리에 상대적으로 덜 민감합니다. 문제는 채권 발행에 의존하는 네오 클라우드 같은 신규 사업자입니다. 이쪽의 마진이 꺾이기 시작하면 전체 데이터센터 투자 사이클에 균열이 생길 수 있어, 이 지점을 주의 깊게 볼 필요가 있습니다.
Q. 에이전틱 AI가 실제로 사무직 일자리에 영향을 주나요?
A. 제가 직접 써본 경험으로는 이미 일부 단순 반복 업무는 상당히 대체되고 있습니다. 다만 아직은 '도구를 잘 쓰는 사람'이 더 빨라지는 단계에 가깝습니다. 엑셀이 경리 업무를 줄인 것처럼, AI가 사무직 전반을 얼마나 재편할지는 결국 도입 속도에 달려 있습니다.
결론
지수 하나의 등락보다 중요한 건 "누가 진짜 돈을 벌고 있고, 그 돈은 어디서 오는가"를 파악하는 일이라고 생각합니다. 데이터센터가 AI 인프라의 중심축이고, HBM·GPU가 그 병목이라는 구조는 하루 이틀의 주가 흐름과 무관하게 유효합니다. 다만 철도 혁명도 과잉 투자로 마무리됐다는 점, 신규 데이터센터 사업자들의 부채 부담이 언제 마진을 꺾을지가 진짜 변수라는 점은 잊지 않으려 합니다.
저는 앞으로 CPI·PPI 발표와 데이터센터 GPU 임대료 추이를 함께 지켜보며 판단을 조금씩 수정해 나갈 생각입니다. 지금 이 흐름을 그냥 반도체 뉴스로만 소비하기엔 너무 아까운 구조적 이야기가 담겨 있기 때문입니다.