
티스토리 뷰
목차
2026년 10월 기준
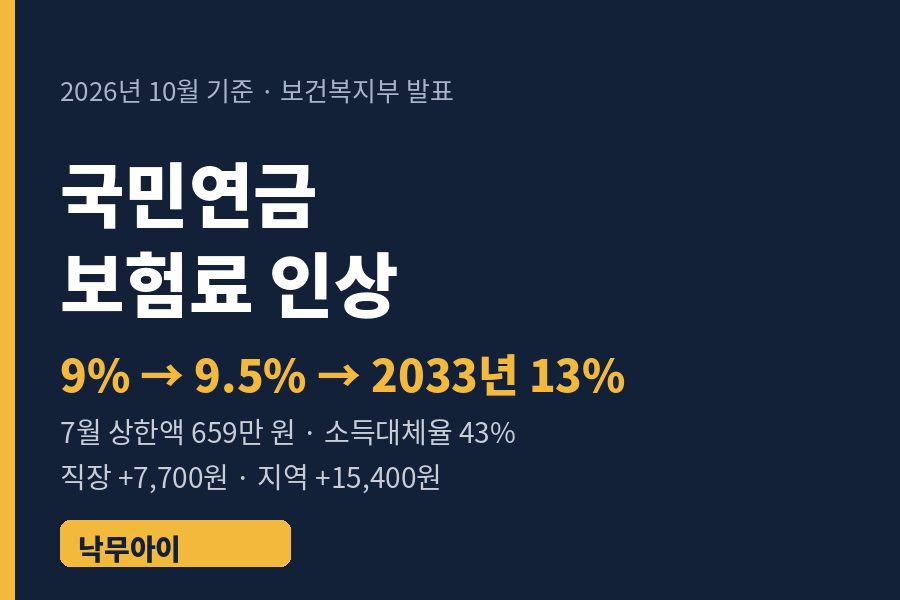
국민연금 보험료 인상은 올해 1월 보험료율이 9%에서 9.5%로 오른 것으로 시작해, 2033년 13%가 될 때까지 해마다 0.5%포인트씩 이어집니다. 월 309만 원을 버는 직장인이라면 올해 한 달에 7,700원을 더 내고, 소득이 높은 사람은 7월에 상한액 조정으로 한 번 더 오릅니다.
국민연금은 월급에서 알아서 빠져나가니까 따로 신경 써 본 적이 없습니다. 올해 1월 급여명세서를 보다가 금액이 뭔가 이상해서 총무과에 물어봤고, 그제야 국민연금이 올랐다는 이야기를 들었습니다. 제가 먼저 묻지 않았다면 아마 지금도 몰랐을 겁니다. 그런데 찾아보니 이번 인상은 한 번으로 끝나는 게 아니었습니다.
국민연금 보험료율, 2033년까지 해마다 오릅니다
보험료율은 내 월 소득 중 몇 퍼센트를 국민연금으로 내는지를 정한 숫자입니다. 이 숫자가 27년 동안 9%로 묶여 있다가, 2025년 국회를 통과한 개정법에 따라 2026년 1월부터 9.5%가 됐습니다. 이후 매년 0.5% 포인트씩 올라 2033년에 13%에서 멈춥니다(출처: 보건복지부 2025.12.29 안내).
| 연도 | 보험료율 | 연도 | 보험료율 |
| 2025년 | 9% | 2030년 | 11.5% |
| 2026년 | 9.5% | 2031년 | 12% |
| 2027년 | 10% | 2032년 | 12.5% |
| 2028년 | 10.5% | 2033년 | 13% |
| 2029년 | 11% | 이후 | 13% 유지 |
숫자로 보면 체감이 됩니다. 월 소득이 300만 원으로 변하지 않는다고 해도, 전체 보험료는 2025년 27만 원에서 2026년 28만 5,000원, 2033년 39만 원으로 늘어납니다. 소득이 오르지 않아도 비율이 오르니 내는 돈은 계속 커지는 구조입니다(출처: 연금박사 이영주 영상).
보건복지부가 든 예시로는 월 평균소득 309만 원인 직장인이 올해부터 한 달에 7,700원을 더 냅니다. 저는 매달 국민연금으로 얼마가 빠지는지 대략적으로만 알고 정확한 금액은 모릅니다. 한 달에 몇천 원이라 티가 잘 안 나지만, 매년 같은 폭으로 쌓인다는 점이 핵심입니다.
직장가입자는 절반, 지역가입자는 전부
같은 인상이라도 누가 내느냐에 따라 무게가 다릅니다. 직장에 다니면 회사가 보험료의 절반을 내 주기 때문에 인상분도 절반만 체감합니다. 반면 자영업자나 프리랜서, 이직하면서 잠깐 쉬는 사람처럼 회사 없이 혼자 가입한 지역가입자는 인상분을 전부 혼자 냅니다.
| 월 평균소득 309만 원 기준 | 직장가입자 | 지역가입자 |
| 보험료 부담 | 회사와 절반씩 | 본인이 전액 |
| 2026년 늘어난 금액(월) | 7,700원 | 1만 5,400원 |
저는 이직하면서 쉬던 기간에 지역가입자 건강보험료 고지서를 받고, 직장 다닐 때보다 훨씬 큰 금액에 놀란 적이 있습니다. 회사가 절반을 내주다가 혼자 전부 내게 되면 이렇게 달라진다는 걸 그때 처음 느꼈습니다. 그래서 국민연금도 지역가입자는 인상분을 혼자 다 낸다는 말이 남 일 같지 않았습니다. 그 쉬는 기간에는 국민연금을 안 낸 달도 있었습니다.
부담을 덜어 주는 장치도 하나 늘었습니다. 월 소득 80만 원 미만인 저소득 지역가입자는 보험료의 50%를 지원받을 수 있고, 지원 대상이 19만 3,000명에서 73만 6,000명으로 넓어졌습니다(출처: 보건복지부 2025.12.29 안내).
7월에 또 오르는 이유, 기준소득월액 상한액
국민연금은 소득이 아무리 높아도 정해진 선까지만 보험료를 매기고, 아무리 낮아도 정해진 선 아래로는 내려가지 않습니다. 이 위아래 선이 기준소득월액 상한액과 하한액이고, 물가 등을 반영해 매년 7월에 조정됩니다.
| 구분 | 2025.7~2026.6 | 2026.7~2027.6 |
| 상한액 | 637만 원 | 659만 원 |
| 하한액 | 40만 원 | 41만 원 |
| 상한 가입자 월 보험료 | 60만 5,150원 | 62만 6,050원 |
상한액 이상을 버는 직장인은 7월 조정으로 본인 부담이 한 달에 1만 450원 더 늘었습니다(출처: 보건복지부 발표, 2026.6). 월 소득이 상한과 하한 사이에 있는 대부분의 직장인은 7월 조정으로는 보험료가 바뀌지 않습니다. 1월 보험료율 인상과 7월 상한액 조정을 둘 다 겪는 건 소득이 상한을 넘는 사람들입니다.
이 두 인상이 매년 겹치면 숫자가 커집니다. 상한액이 해마다 3% 정도 오른다고 가정하면, 2033년 무렵에는 국민연금 보험료로 한 달에 100만 원을 내는 사람이 나온다는 계산도 있습니다(출처: 연금박사 이영주 영상, 가정치 기준).
더 내는 대신 달라진 것, 소득대체율 43%
정부가 "더 내고 더 받는" 개혁이라고 부르는 근거는 소득대체율입니다. 평생 벌던 평균 소득에 비해 연금을 몇 퍼센트 받느냐를 나타내는 숫자로, 41.5%에서 43%로 올랐습니다. 보건복지부 예시로는 월 평균소득 309만 원인 사람이 40년 가입하면 연금이 월 123만 7,000원에서 132만 9,000원으로 9만 2,000원 늘어납니다(출처: 보건복지부 2025.12.29 안내).
다만 이미 연금을 받고 있는 분들의 연금액은 바뀌지 않습니다. 저희 부모님도 지금 국민연금을 받고 계신데, 이번 개정으로 부모님 연금이 늘어나는 건 아닙니다. 더 받는 효과는 2026년 이후 가입 기간이 길게 쌓일수록 커지는 구조입니다.
- 출산 크레딧: 첫째·둘째 12개월, 셋째부터 18개월, 50개월 상한 폐지
- 군복무 크레딧: 최대 6개월 → 12개월 (적용 대상은 국민연금공단 기준 확인 필요)
- 국가 지급 보장: 개정법에 "국가가 연금급여의 안정적·지속적 지급을 보장해야 한다"는 문구 명문화
저는 현역으로 군대를 다녀왔는데, 군복무 기간을 국민연금으로 추납할 수 있다는 것도 얼마 전에야 처음 알았습니다. 국민연금공단 안내를 보면 1988년 이후 군복무 기간은 추납 대상이고 최대 119개월까지 됩니다. 아직 공단에 제 추납 금액을 물어보지는 않았지만, 이번 기회에 한 번 확인해 볼 생각입니다. 자세한 계산은 군복무 추납 글에 정리해 두었습니다.
내는 돈이지 받는 돈이라는 실감은 아직 없습니다
회사가 절반을 내 준다는 건 알고 있었지만, 보험료가 올해 한 번 오르고 끝나는 게 아니라 2033년까지 해마다 오른다는 건 이번에 처음 알았습니다. 국민연금공단 사이트나 앱에서 제 가입기간이나 예상 연금액을 조회해 본 적도 없습니다. 이직하며 쉬는 동안 안 낸 기간이 나중에 받을 연금에 어떻게 반영되는지도 따져 본 적이 없습니다.
저는 연금저축도 IRP도 없어서 노후에 기댈 연금이 사실상 국민연금과 회사 퇴직연금뿐입니다. 그런데도 저한테 국민연금은 아직 내는 돈이지 받는 돈이라는 실감이 없습니다.
"더 받는다"는 말이 와닿지 않는 이유
솔직히 더 받는다는 부분은 잘 와닿지 않습니다. 지금도 국민연금이 언젠가 바닥난다는 이야기를 계속 듣고 있고, 인구는 줄어들고 있습니다. 앞으로 보험료를 낼 사람이 갑자기 크게 늘지 않는 이상, 제가 받을 때쯤 지금 약속한 만큼 받을 수 있을지 의문이 남습니다.
이번 개혁으로 기금이 바닥나는 시점은 10년 안팎 늦춰졌다고 합니다(출처: 연금박사 이영주 영상). 그런데 그 10년을 버티는 비용은 보험료율이 13%까지 오르는 동안 계속 일하며 내야 하는 지금의 30·40대가 가장 많이 집니다. 이미 받고 있는 분들의 연금은 그대로이고 소득대체율 43%도 앞으로의 가입 기간부터 쌓이니, 더 내는 쪽과 더 받는 쪽의 시간이 맞지 않습니다.
저소득 지역가입자 지원이 넓어진 건 다행이지만, 월 소득 80만 원 미만이라는 기준이 낮아서 그 위에 있는 프리랜서나 자영업자는 그대로 두 배 부담을 집니다. 개정법에 국가 지급 보장 문구가 들어간 건 의미가 있다고 봅니다. 다만 그 약속이 믿어지려면 보험료를 올리는 것 말고 기금을 어떻게 굴리고 지킬지, 자동조정장치 같은 다음 단계는 언제 논의하는지에 대한 설명이 더 필요합니다. 영상에서는 회사 몫까지 합쳐 건강보험료와 세금, 국민연금을 더하면 소득의 30% 가까이 빠져나간다고 계산합니다. 내는 사람이 "이 돈이 나한테 돌아온다"고 느낄 수 있어야 인상도 받아들일 수 있습니다.
자주 묻는 질문
Q. 제 국민연금 보험료가 얼마인지 어디서 확인하나요?
A. 급여명세서의 '국민연금' 항목이 가장 빠릅니다. 가입기간과 예상 연금액까지 보고 싶다면 국민연금공단 홈페이지나 '내 곁에 국민연금' 앱에서 조회할 수 있습니다.
Q. 보험료가 올랐으니 연금도 바로 더 받나요?
A. 아닙니다. 소득대체율 43%는 2026년 이후 가입 기간부터 반영돼서 오래 가입할수록 효과가 커집니다. 이미 연금을 받고 있는 분들의 금액은 이번 개정과 관계없이 그대로입니다.
Q. 7월에 제 보험료도 올랐나요?
A. 월 소득이 상한액(659만 원) 이상이거나 하한액 근처일 때만 7월 조정의 영향을 받습니다. 그 사이 소득이면 7월에는 바뀌지 않고, 1월 보험료율 인상만 반영됩니다.
Q. 이직하면서 쉬는 동안 국민연금을 안 냈는데 괜찮나요?
A. 실직 등으로 납부예외를 신청했다면 체납은 아니지만, 그 기간은 가입기간에 들어가지 않아 나중에 받는 연금이 줄 수 있습니다. 다시 소득이 생기면 그 기간을 추후납부(추납)로 채울 수 있고, 최대 10년 미만, 60회까지 나눠 낼 수 있습니다(출처: 국민연금공단). 자세한 조건은 국민연금 추납 글에 정리해 두었습니다.
Q. 지역가입자 보험료 지원은 누가 받나요?
A. 월 소득 80만 원 미만인 지역가입자가 대상이고, 보험료의 50%를 지원합니다(출처: 보건복지부 2025.12.29 안내). 신청과 세부 조건은 국민연금공단에서 확인하면 됩니다.
결론: 국민연금 보험료 인상, 내 숫자부터 확인하기
국민연금 보험료 인상은 올해 1월 한 번으로 끝나지 않고 2033년 13%까지 해마다 이어집니다. 직장인은 절반, 지역가입자는 전부를 내고, 소득이 상한을 넘으면 7월에 한 번 더 오릅니다. 대신 소득대체율이 43%로 올랐지만, 그 효과는 앞으로 오래 가입할수록 쌓이는 구조입니다.
저는 급여명세서 숫자가 이상하다고 느낀 덕분에 이번 인상을 알게 됐습니다. 이제는 국민연금공단에서 제 가입기간과 예상 연금액, 군복무 추납 금액부터 확인해 볼 생각입니다. 매달 빠져나가는 돈이 얼마인지, 나중에 얼마로 돌아오는지 아는 것부터가 시작입니다.
이 글에 나온 용어, 쉽게
본문에서 점선 밑줄 단어를 누르면 여기로 오고, ↩ 본문으로를 누르면 읽던 자리로 돌아갑니다.
보험료율 — 월 소득 중 국민연금으로 내는 비율입니다. 월 300만 원에 9.5%면 한 달 보험료가 28만 5,000원이고, 직장인은 그 절반을 냅니다. ↩ 본문으로
지역가입자 — 회사에 소속되지 않고 혼자 국민연금에 가입한 사람입니다. 회사가 나눠 내 주지 않아서 보험료를 전부 본인이 냅니다. ↩ 본문으로
기준소득월액 상한액 — 보험료를 매길 때 인정하는 월 소득의 최대치입니다. 월 1,000만 원을 벌어도 지금은 659만 원까지만 계산합니다. ↩ 본문으로
소득대체율 — 평생 번 평균 소득에 비해 연금으로 받는 비율입니다. 43%로 오르면서 월 평균소득 309만 원인 사람이 40년 가입했을 때 연금이 월 132만 9,000원이 됩니다. ↩ 본문으로
함께 보면 좋은 글
- 국민연금 수령 시기 (연기연금, 조기노령연금, 손익분기)
- 국민연금 추납 2026, 무조건 이득일까
- 군복무 추납 2026 (추납 대상, 보험료 계산, 크레딧 비교)
- 지역가입자 건강보험료 (보험료 계산, 임의계속가입, 연금 반영)
참고:
연금박사 이영주, 국민연금 보험료 1월에 올랐는데 7월에 또 오르는 이유
연금박사 이영주, 2026년 1월부터 오르는 국민연금 보험료, 한 달에 100만 원 내는 시대가 옵니다
MBN News, [자막뉴스] 더 내고 더 받는다? 26년도 국민연금 보험료 인상
보건복지부, 2026년부터 달라지는 국민연금 안내 (2025.12.29)
보건복지부, 2026년 7월 기준소득월액 상·하한액 조정 (2026.6)
국민연금공단 (추후납부·예상 연금액 조회)